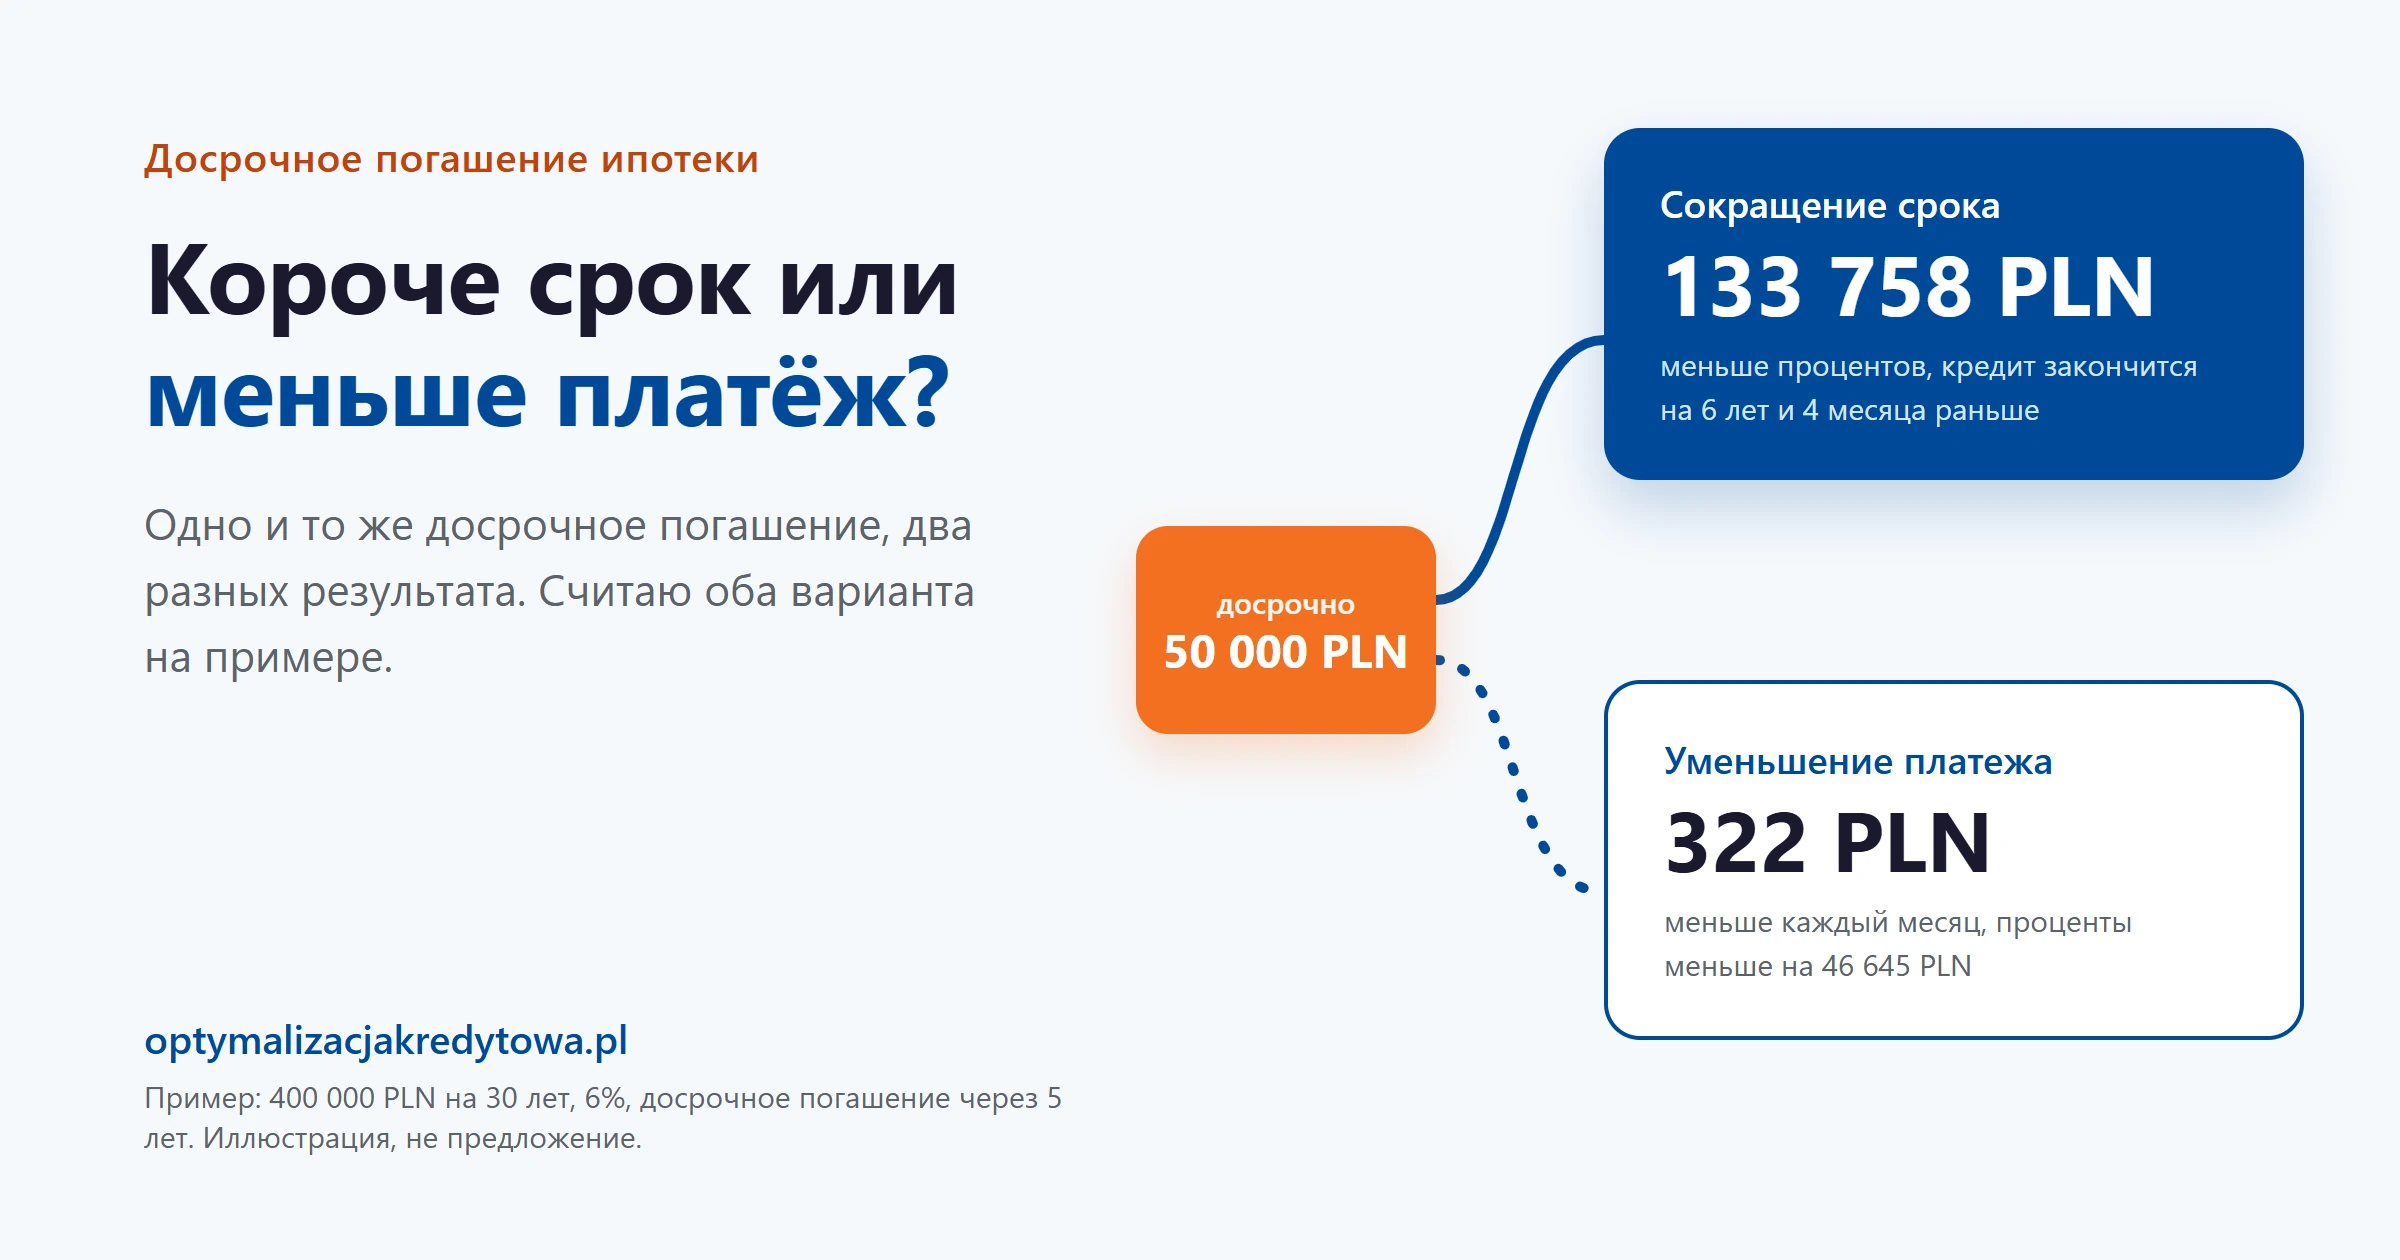
Если вы хотите заплатить банку как можно меньше процентов, выбирайте сокращение срока. Если важнее запас в семейном бюджете или кредитоспособность перед следующим кредитом, выбирайте меньший платёж. Разница большая. При кредите 400 000 PLN на 30 лет досрочное погашение 50 000 PLN через 5 лет выплат уменьшает проценты примерно на 133 800 PLN, если вы сокращаете срок, и примерно на 46 600 PLN, если уменьшаете платёж. Во втором варианте платёж снижается примерно на 322 PLN в месяц. Ниже показываю весь расчёт, комиссии, которые может взять банк, и ситуации, в которых досрочное погашение не лучший шаг.
Все цифры в этой статье являются иллюстрацией, а не предложением и не сегодняшней ставкой: кредит 400 000 PLN на 30 лет (360 равных платежей), ставка 6% на весь срок, без комиссии, страховок и других расходов.
Что даёт досрочное погашение 50 000 PLN? Пример в цифрах
Условия примера:
- кредит 400 000 PLN на 30 лет, равные (аннуитетные) платежи, ставка 6% годовых, проценты начисляются ежемесячно,
- ежемесячный платёж составляет 2 398,20 PLN,
- через 5 лет (60 платежей) остаётся выплатить 372 217,58 PLN, а до конца договора 300 платежей,
- сразу после 60-го платежа вы вносите 50 000 PLN досрочно,
- у кредита плавающая ставка, и с подписания договора прошло больше 36 месяцев, поэтому банк не берёт компенсацию за досрочное погашение (о комиссиях ниже),
- последний платёж в варианте с сокращённым сроком меньше остальных (905,99 PLN), потому что погашает только остаток долга.
| Вариант | Проценты с 61-го платежа до конца |
|---|---|
| Без досрочного погашения: платёж 2 398,20 PLN, ещё 300 платежей | 347 244,52 PLN |
| Сокращение срока: платёж 2 398,20 PLN, ещё 224 платежа, то есть на 6 лет и 4 месяца короче | 213 487,01 PLN, на 133 757,51 PLN меньше |
| Уменьшение платежа: платёж 2 076,05 PLN, на 322,15 PLN меньше, ещё 300 платежей | 300 599,17 PLN, на 46 645,35 PLN меньше |

Откуда такая большая разница? Когда вы сокращаете срок, вы по-прежнему платите полный платёж, поэтому долг уменьшается быстрее, а проценты начисляются на всё меньшую сумму. Когда вы уменьшаете платёж, банк распределяет меньший долг на те же 300 месяцев, и вы погашаете его медленнее. В примере каждый злотый досрочного погашения экономит примерно 2,68 PLN процентов при сокращении срока и примерно 0,93 PLN при уменьшении платежа.
В кредите с плавающей ставкой ставка не будет стоять на месте 25 лет, поэтому суммы в вашем кредите будут другими. Порядок вариантов не меняется: при одинаковой сумме досрочного погашения и одинаковых комиссиях сокращение срока всегда даёт меньше процентов, чем уменьшение платежа. От чего зависит плавающий платёж, объясняю на странице POLSTR и WIBOR (на польском).
Когда лучше уменьшить платёж?
Минимальные проценты не единственная цель. Меньший платёж стоит выбрать, когда:
- вы планируете ещё один кредит или совместный кредит с другим человеком: банк рассчитывает кредитоспособность, сравнивая платежи по всем вашим обязательствам с доходом, поэтому меньший платёж оставляет больше места для нового кредита (подробнее в руководстве по повышению кредитоспособности),
- ваш доход нерегулярный или вы ожидаете его снижения, например из-за отпуска по уходу за ребёнком, смены работы или перехода на предпринимательскую деятельность,
- у вас кредит с плавающей ставкой и вы хотите иметь запас на случай роста платежа.
Есть и способ, который объединяет оба варианта. Вы выбираете меньший платёж, но по-прежнему платите каждый месяц столько же, сколько раньше, а разницу вносите досрочно с сокращением срока. В примере, при неизменных 6%, это 322,15 PLN в месяц сверх нового платежа. Результат: кредит заканчивается после тех же 224 платежей, а проценты такие же, как при сокращении срока, до гроша. При плавающей ставке платёж и разница будут меняться, но принцип остаётся: в сумме вы платите столько, сколько составлял бы платёж в варианте с сокращённым сроком. Разница в том, что в более трудный месяц вы можете перестать доплачивать, а платёж останется меньшим. Условие: банк не берёт комиссий за такие досрочные взносы и позволяет каждый раз выбрать сокращение срока. В первые 36 месяцев кредита с плавающей ставкой и в период фиксированной ставки за каждую такую доплату банк может взять компенсацию. Глава польского Закона об ипотечном кредите о досрочном погашении не определяет, кто выбирает вариант, поэтому проверьте правила в договоре или в регламенте банка.
Может ли банк взять плату за досрочное погашение?
Вы имеете право в любое время досрочно погасить весь кредит или его часть. Банк может взять за это компенсацию только тогда, когда она предусмотрена договором, и только в пределах, установленных Законом об ипотечном кредите (ст. 38 и 40). В любом случае компенсация не может превышать расходов банка, непосредственно связанных с досрочным погашением. Кроме того, действуют ограничения, зависящие от типа ставки:
- плавающая ставка: компенсация возможна только при погашении в течение 36 месяцев с момента заключения договора. Она не может превышать 3% погашаемой суммы или процентов, которые начислились бы на эту сумму за год. При досрочном погашении 50 000 PLN и ставке 6% это не больше 1 500 PLN, потому что 3% составляют 1 500 PLN, а проценты за год 3 000 PLN; меньше, если расходы банка ниже. После 36 месяцев компенсации нет,
- фиксированная ставка: банк может брать компенсацию в течение всего периода фиксированной ставки, который, согласно Рекомендации S Комиссии финансового надзора (KNF), должен длиться не менее 5 лет. Процентного ограничения закон здесь не устанавливает, остаётся только ограничение расходами банка.
Если у вас фиксированная ставка и вы планируете крупное досрочное погашение, проверьте, когда заканчивается период фиксированной ставки. Погашение сразу после него может стоить меньше, чем во время него. Подробнее о том, как работает фиксированная ставка и что происходит через 5 лет, пишу в руководстве фиксированная или плавающая ставка.
Сколько именно вы заплатите, угадывать не нужно. По вашему заявлению банк обязан в течение 7 рабочих дней предоставить на долговременном носителе информацию о стоимости досрочного погашения вместе с допущениями расчёта. При этом он не может ставить принятие досрочного погашения в зависимость от предоставления этой информации, поэтому вы можете погасить досрочно и без неё.
При досрочном погашении всего кредита его общая стоимость уменьшается на проценты и другие расходы, приходящиеся на период, на который сокращён договор, в том числе уплаченные ранее. При погашении части кредита это положение применяется соответственно (ст. 39).
Эти правила касаются ипотечных кредитов, взятых потребителями по договорам, заключённым начиная с 22 июля 2017 года, когда закон вступил в силу. Для более старых договоров плату за досрочное погашение определяют договор и прежние нормы.
Погашать досрочно один раз или каждый месяц?
Работает и то, и другое. Значение имеют сумма и момент. Тот же пример, но вместо одного взноса 50 000 PLN вы доплачиваете 500 PLN в месяц начиная с 61-го платежа, каждый раз с сокращением срока:
- кредит заканчивается после 207 платежей вместо 300, то есть на 7 лет и 9 месяцев раньше,
- проценты с 61-го платежа снижаются с 347 244,52 PLN до 224 937,54 PLN, то есть на 122 306,98 PLN,
- за это время вы вносите 103 000 PLN досрочных платежей.
Момент имеет значение, потому что проценты быстрее всего набегают в начале, когда долг самый большой. То же досрочное погашение 50 000 PLN с сокращением срока:
- после 12 платежей уменьшает проценты примерно на 173 400 PLN,
- после 60 платежей примерно на 133 800 PLN,
- после 240 платежей примерно на 33 500 PLN.
У регулярного досрочного погашения есть одно преимущество: не нужно ждать, пока вы накопите крупную сумму. Проверьте только, не берёт ли банк плату за каждый взнос и не уменьшает ли досрочное погашение в приложении платёж автоматически, когда вы хотите сократить срок.
Когда досрочное погашение не лучший шаг?
Досрочное погашение нельзя отменить. Деньги возвращаются к вам только в виде меньших процентов, а чтобы снова получить их наличными, понадобился бы новый кредит. Поэтому перед досрочным погашением проверьте четыре вещи:
- Финансовая подушка. Оставьте себе резерв на несколько месяцев расходов. Досрочное погашение, после которого вам не из чего заплатить за ремонт машины, может закончиться более дорогим долгом.
- Более дорогие долги. Если у вас есть потребительский кредит, кредитная карта или овердрафт со ставкой выше, чем по ипотеке, каждый злотый, внесённый в счёт того долга, экономит больше процентов. Если таких обязательств несколько, рассмотрите консолидацию кредитов (на польском).
- Ставка в другом банке. Более низкая ставка действует на весь долг, а досрочное погашение только на его часть. Если другой банк предложит вам заметно лучшие условия, рефинансирование ипотечного кредита (на польском) может дать больше, чем досрочное погашение, а оба шага можно совместить: при переносе кредита вы вносите часть из сбережений и занимаете в новом банке меньше. Расходы на смену банка считаю в статье о ловушке кредита с фиксированной ставкой.
- Компенсация. В первые 36 месяцев кредита с плавающей ставкой и в период фиксированной ставки досрочное погашение может стоить денег. Сначала попросите банк о расчёте.
Как досрочно погасить ипотеку шаг за шагом?
- Найдите в договоре и регламенте положения о досрочном погашении: компенсацию, способ оформления (приложение, заявление, отделение) и выбор между сокращением срока и уменьшением платежа.
- Если договор предусматривает компенсацию, подайте заявление о предоставлении информации о стоимости досрочного погашения. У банка есть 7 рабочих дней на ответ.
- Решите, чего вы хотите: минимальных процентов (сокращение срока) или меньшего платежа. Если сомневаетесь, посчитайте оба варианта на своих цифрах.
- Оформите досрочное погашение и укажите выбранный вариант.
- После зачисления платежа скачайте новый график и проверьте, изменилась ли именно та величина, которая должна была измениться: количество платежей или размер платежа.
Частые вопросы
Можно ли досрочно погасить кредит с фиксированной ставкой?
Да. Право досрочно погасить весь кредит или его часть у вас есть в любое время, в том числе в период фиксированной ставки. Банк может тогда взять компенсацию, если она предусмотрена договором, но не больше своих расходов, непосредственно связанных с погашением.
Сколько ждать расчёта стоимости досрочного погашения?
У банка есть 7 рабочих дней с момента получения заявления. Информацию он предоставляет на долговременном носителе, например в файле PDF или на бумаге, вместе с допущениями, которые использовал для расчёта.
Уменьшаются ли проценты в следующих платежах после досрочного погашения?
Да. Проценты начисляются на остаток основного долга, поэтому после досрочного погашения каждый следующий платёж содержит меньше процентов. При сокращении срока платёж не меняется, но большая его часть погашает основной долг. При уменьшении платежа снижается весь платёж.
Как это работает с дифференцированными платежами?
Принцип тот же. После досрочного погашения, в зависимости от договора и вашего выбора, банк уменьшает часть основного долга в следующих платежах при том же сроке или оставляет её без изменений и сокращает срок. Сокращение срока экономит больше процентов, уменьшение части основного долга даёт меньшие платежи.
Посчитаю досрочное погашение на ваших цифрах
Все кредиты разные: ставка, период фиксированной ставки, положения о компенсации, а иногда и лучшее предложение в другом банке. На бесплатной консультации посчитаю, что даст вам досрочное погашение в обоих вариантах, сравню его с рефинансированием и проверю, как изменится ваша кредитоспособность, если вы планируете ещё один кредит. Результат можно сравнить с калькулятором кредитоспособности или с описанием на странице о кредитоспособности (на польском).
Позвоните или напишите, и мы проанализируем вашу ситуацию.
Последнее изменение содержания: 20 ноября 2026 года. Статья носит информационный характер и не является предложением. Числовые примеры являются иллюстрацией со ставкой 6% на весь срок. Условия кредита и досрочного погашения зависят от банка и вашего договора, поэтому я проверяю их при анализе.