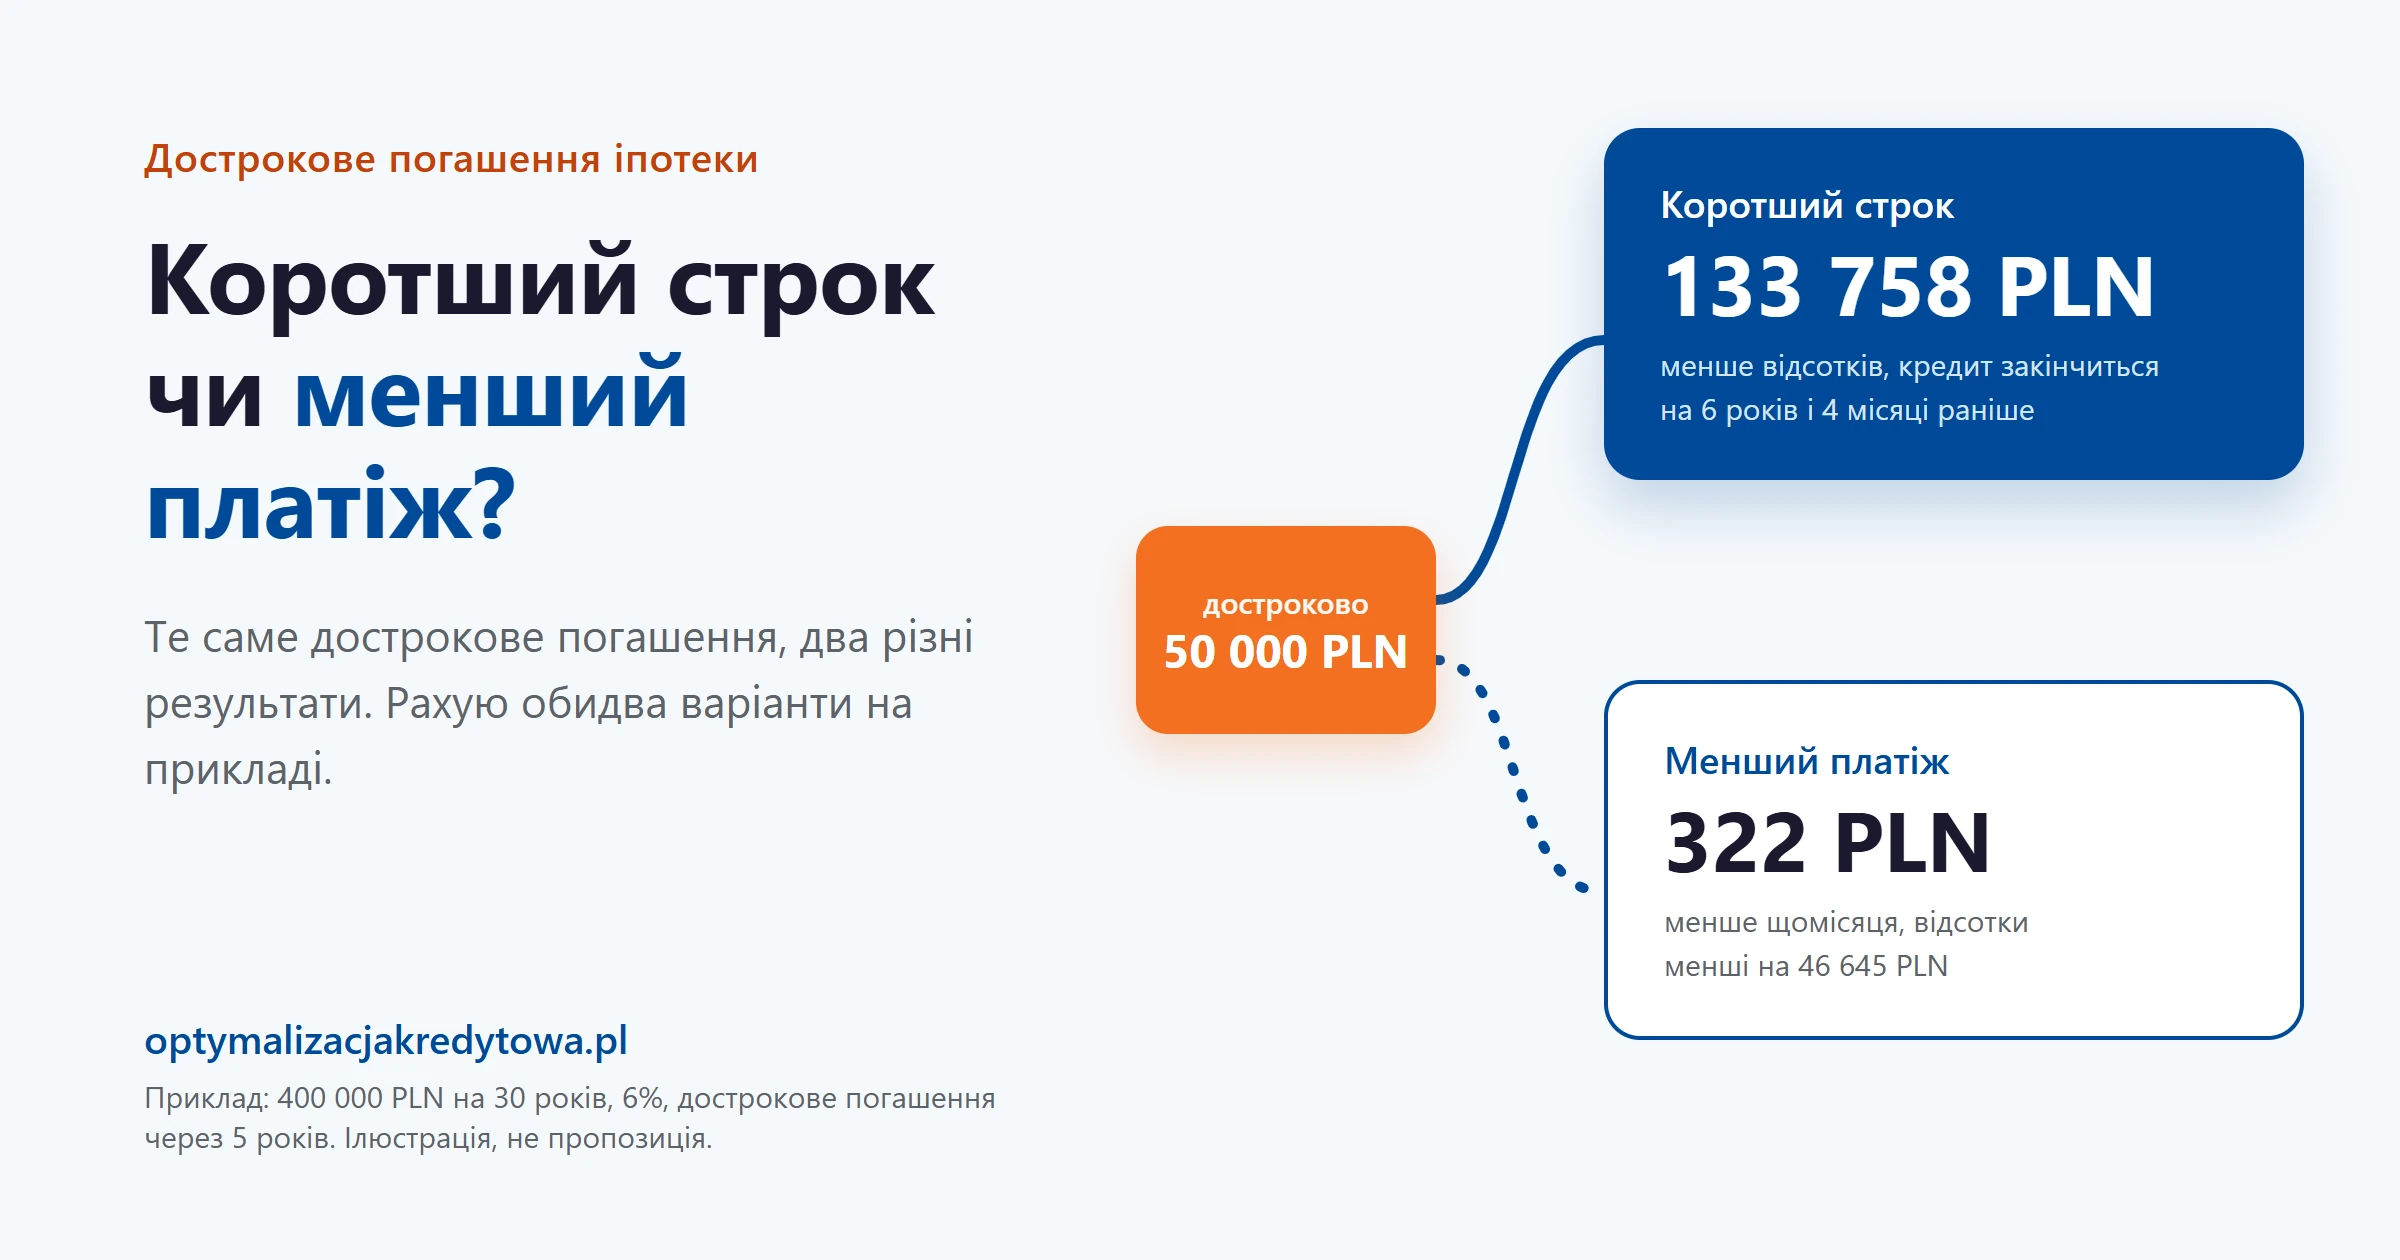
Якщо ви хочете заплатити банку якомога менше відсотків, обирайте скорочення строку. Якщо важливіший запас у сімейному бюджеті або кредитоспроможність перед наступним кредитом, обирайте менший платіж. Різниця велика. Для кредиту 400 000 PLN на 30 років дострокове погашення 50 000 PLN після 5 років виплат зменшує відсотки приблизно на 133 800 PLN, коли ви скорочуєте строк, і приблизно на 46 600 PLN, коли зменшуєте платіж. У другому варіанті платіж зменшується приблизно на 322 PLN на місяць. Нижче показую весь розрахунок, комісії, які може стягнути банк, і ситуації, коли дострокове погашення не найкращий крок.
Усі цифри в цій статті є ілюстрацією, а не пропозицією і не сьогоднішньою ставкою: кредит 400 000 PLN на 30 років (360 рівних платежів), ставка 6% протягом усього строку, без комісії, страхування та інших витрат.
Що дає дострокове погашення 50 000 PLN? Приклад у цифрах
Умови прикладу:
- кредит 400 000 PLN на 30 років, рівні (ануїтетні) платежі, ставка 6% річних, відсотки нараховуються щомісяця,
- щомісячний платіж становить 2 398,20 PLN,
- через 5 років (60 платежів) залишається сплатити 372 217,58 PLN, а до кінця договору 300 платежів,
- одразу після 60-го платежу ви вносите 50 000 PLN достроково,
- кредит має змінну ставку, і від підписання договору минуло понад 36 місяців, тому банк не стягує компенсації за дострокове погашення (про комісії нижче),
- останній платіж у варіанті зі скороченим строком менший за інші (905,99 PLN), бо погашає лише залишок боргу.
| Варіант | Відсотки з 61-го платежу до кінця |
|---|---|
| Без дострокового погашення: платіж 2 398,20 PLN, ще 300 платежів | 347 244,52 PLN |
| Коротший строк: платіж 2 398,20 PLN, ще 224 платежі, тобто на 6 років і 4 місяці коротше | 213 487,01 PLN, на 133 757,51 PLN менше |
| Менший платіж: платіж 2 076,05 PLN, на 322,15 PLN менше, ще 300 платежів | 300 599,17 PLN, на 46 645,35 PLN менше |

Звідки така велика різниця? Коли ви скорочуєте строк, ви й далі сплачуєте повний платіж, тож борг зменшується швидше, а відсотки нараховуються на дедалі меншу суму. Коли ви зменшуєте платіж, банк розподіляє менший борг на ті самі 300 місяців, і ви погашаєте його повільніше. У прикладі кожен злотий дострокового погашення заощаджує приблизно 2,68 PLN відсотків за коротшого строку і приблизно 0,93 PLN за меншого платежу.
У кредиті зі змінною ставкою ставка не стоятиме на місці 25 років, тому суми у вашому кредиті будуть іншими. Порядок варіантів не змінюється: за однакової суми дострокового погашення та однакових комісій скорочення строку завжди дає менше відсотків, ніж зменшення платежу. Від чого залежить змінний платіж, пояснюю на сторінці POLSTR і WIBOR (польською).
Коли краще зменшити платіж?
Найменші відсотки не єдина мета. Менший платіж варто обрати, коли:
- ви плануєте ще один кредит або спільний кредит з іншою особою: банк розраховує кредитоспроможність, порівнюючи платежі за всіма вашими зобов’язаннями з доходом, тож менший платіж залишає більше місця для нового кредиту (докладніше в посібнику з формування кредитоспроможності),
- ваш дохід нерегулярний або ви очікуєте його зменшення, наприклад через відпустку по догляду за дитиною, зміну роботи чи перехід на підприємницьку діяльність,
- у вас кредит зі змінною ставкою і ви хочете мати запас на випадок зростання платежу.
Є також спосіб, що поєднує обидва варіанти. Ви обираєте менший платіж, але й далі щомісяця сплачуєте стільки ж, скільки раніше, а різницю вносите достроково зі скороченням строку. У прикладі, за незмінних 6%, це 322,15 PLN на місяць понад новий платіж. Результат: кредит закінчується після тих самих 224 платежів, а відсотки такі самі, як за скорочення строку, до гроша. За змінної ставки платіж і різниця змінюватимуться, але принцип залишається: загалом ви сплачуєте стільки, скільки становив би платіж у варіанті з коротшим строком. Різниця в тому, що у складніший місяць ви можете перестати доплачувати, а платіж залишиться меншим. Умова: банк не стягує комісій за такі дострокові внески і дозволяє щоразу обрати скорочення строку. У перші 36 місяців кредиту зі змінною ставкою і в період фіксованої ставки за кожну таку доплату банк може стягнути компенсацію. Розділ польського Закону про іпотечний кредит про дострокове погашення не визначає, хто обирає варіант, тому перевірте правила в договорі або у правилах банку.
Чи може банк стягнути плату за дострокове погашення?
Ви маєте право будь-коли погасити достроково весь кредит або його частину. Банк може стягнути за це компенсацію лише тоді, коли її передбачено в договорі, і лише в межах, встановлених Законом про іпотечний кредит (ст. 38 і 40). У кожному разі компенсація не може перевищувати витрат банку, безпосередньо пов’язаних із достроковим погашенням. Крім того, діють обмеження, що залежать від типу ставки:
- змінна ставка: компенсація можлива лише при погашенні протягом 36 місяців від укладення договору. Вона не може перевищувати 3% суми, що погашається, або відсотків, які нарахувалися б на цю суму за рік. За дострокового погашення 50 000 PLN і ставки 6% це щонайбільше 1 500 PLN, бо 3% становлять 1 500 PLN, а відсотки за рік 3 000 PLN; менше, якщо витрати банку нижчі. Після 36 місяців компенсації немає,
- фіксована ставка: банк може стягувати компенсацію протягом усього періоду фіксованої ставки, який, згідно з Рекомендацією S Комісії фінансового нагляду (KNF), має тривати щонайменше 5 років. Відсоткового обмеження закон тут не встановлює, залишається лише обмеження витратами банку.
Якщо у вас фіксована ставка і ви плануєте велике дострокове погашення, перевірте, коли закінчується період фіксованої ставки. Погашення одразу після нього може коштувати менше, ніж під час нього. Докладніше про те, як працює фіксована ставка і що відбувається через 5 років, пишу в посібнику фіксована чи змінна ставка.
Скільки саме ви заплатите, вгадувати не потрібно. На вашу заяву банк зобов’язаний протягом 7 робочих днів надати на довговічному носії інформацію про вартість дострокового погашення разом із припущеннями розрахунку. При цьому він не може ставити прийняття дострокового погашення в залежність від надання цієї інформації, тож ви можете погасити достроково й без неї.
При достроковому погашенні всього кредиту його загальна вартість зменшується на відсотки та інші витрати, що припадають на період, на який скорочено договір, зокрема й ті, що були сплачені раніше. При погашенні частини кредиту це положення застосовується відповідно (ст. 39).
Ці правила стосуються іпотечних кредитів, взятих споживачами за договорами, укладеними з 22 липня 2017 року, коли закон набув чинності. Для старіших договорів плату за дострокове погашення визначають договір і попередні норми.
Погашати достроково одноразово чи щомісяця?
Обидва способи працюють. Мають значення сума і момент. Той самий приклад, але замість одного внеску 50 000 PLN ви доплачуєте 500 PLN щомісяця, починаючи з 61-го платежу, щоразу зі скороченням строку:
- кредит закінчується після 207 платежів замість 300, тобто на 7 років і 9 місяців раніше,
- відсотки з 61-го платежу зменшуються з 347 244,52 PLN до 224 937,54 PLN, тобто на 122 306,98 PLN,
- за цей час ви вносите 103 000 PLN дострокових платежів.
Момент має значення, бо відсотки найшвидше накопичуються на початку, коли борг найбільший. Те саме дострокове погашення 50 000 PLN зі скороченням строку:
- після 12 платежів зменшує відсотки приблизно на 173 400 PLN,
- після 60 платежів приблизно на 133 800 PLN,
- після 240 платежів приблизно на 33 500 PLN.
Регулярне дострокове погашення має одну перевагу: не треба чекати, поки ви накопичите велику суму. Перевірте лише, чи банк не стягує плату з кожного внеску і чи дострокове погашення в застосунку не зменшує платіж автоматично, коли ви хочете скоротити строк.
Коли дострокове погашення не найкращий крок?
Дострокове погашення не можна скасувати. Гроші повертаються до вас лише у вигляді менших відсотків, а щоб знову мати їх готівкою, знадобився б новий кредит. Тому перед достроковим погашенням перевірте чотири речі:
- Фінансова подушка. Залиште собі резерв на кілька місяців витрат. Дострокове погашення, після якого вам нема з чого заплатити за ремонт автомобіля, може закінчитися дорожчим боргом.
- Дорожчі борги. Якщо у вас є споживчий кредит, кредитна картка або овердрафт зі ставкою, вищою, ніж за іпотекою, кожен злотий, внесений на той борг, заощаджує більше відсотків. Якщо таких зобов’язань кілька, розгляньте консолідацію кредитів (польською).
- Ставка в іншому банку. Нижча ставка діє на весь борг, а дострокове погашення лише на його частину. Якщо інший банк запропонує вам помітно кращі умови, рефінансування іпотечного кредиту (польською) може дати більше, ніж дострокове погашення, а обидва кроки можна поєднати: під час перенесення кредиту ви сплачуєте частину із заощаджень і позичаєте в новому банку менше. Витрати на зміну банку рахую в статті про пастку кредиту з фіксованою ставкою.
- Компенсація. У перші 36 місяців кредиту зі змінною ставкою і в період фіксованої ставки дострокове погашення може коштувати грошей. Спершу попросіть банк про розрахунок.
Як достроково погасити іпотеку крок за кроком?
- Знайдіть у договорі та правилах банку положення про дострокове погашення: компенсацію, спосіб оформлення (застосунок, заява, відділення) і вибір між коротшим строком та меншим платежем.
- Якщо договір передбачає компенсацію, подайте заяву про надання інформації щодо вартості дострокового погашення. Банк має на відповідь 7 робочих днів.
- Вирішіть, чого ви хочете: найменших відсотків (коротший строк) чи меншого платежу. Якщо маєте сумніви, порахуйте обидва варіанти на своїх цифрах.
- Оформіть дострокове погашення і вкажіть обраний варіант.
- Після зарахування платежу завантажте новий графік і перевірте, чи змінилася саме та величина, яка мала змінитися: кількість платежів або розмір платежу.
Найчастіші запитання
Чи можна достроково погасити кредит із фіксованою ставкою?
Так. Право погасити весь кредит або його частину достроково ви маєте будь-коли, зокрема й у період фіксованої ставки. Банк може тоді стягнути компенсацію, якщо її передбачає договір, але не більшу за свої витрати, безпосередньо пов’язані з погашенням.
Скільки чекати на розрахунок вартості дострокового погашення?
Банк має 7 робочих днів від отримання заяви. Інформацію він надає на довговічному носії, наприклад у файлі PDF або на папері, разом із припущеннями, які застосував для розрахунку.
Чи зменшуються відсотки в наступних платежах після дострокового погашення?
Так. Відсотки нараховуються на залишок основного боргу, тож після дострокового погашення кожен наступний платіж містить менше відсотків. За коротшого строку платіж не змінюється, але більша його частина погашає основний борг. За меншого платежу зменшується весь платіж.
Як це працює з диференційованими платежами?
Принцип той самий. Після дострокового погашення, залежно від договору і вашого вибору, банк зменшує частину основного боргу в наступних платежах за того самого строку або залишає її без змін і скорочує строк. Скорочення строку заощаджує більше відсотків, зменшення частини основного боргу дає менші платежі.
Порахую дострокове погашення на ваших цифрах
Кожен кредит інший: ставка, період фіксованої ставки, положення про компенсацію, а часом і краща пропозиція в іншому банку. На безкоштовній консультації порахую, що дасть вам дострокове погашення в обох варіантах, порівняю його з рефінансуванням і перевірю, як зміниться ваша кредитоспроможність, якщо ви плануєте ще один кредит. Результат можна порівняти з калькулятором кредитоспроможності або з описом на сторінці про кредитоспроможність (польською).
Зателефонуйте або напишіть, і ми проаналізуємо вашу ситуацію.
Остання зміна змісту: 20 листопада 2026 року. Стаття має інформаційний характер і не є пропозицією. Числові приклади є ілюстрацією зі ставкою 6% протягом усього строку. Умови кредиту та дострокового погашення залежать від банку і вашого договору, тому я перевіряю їх під час аналізу.