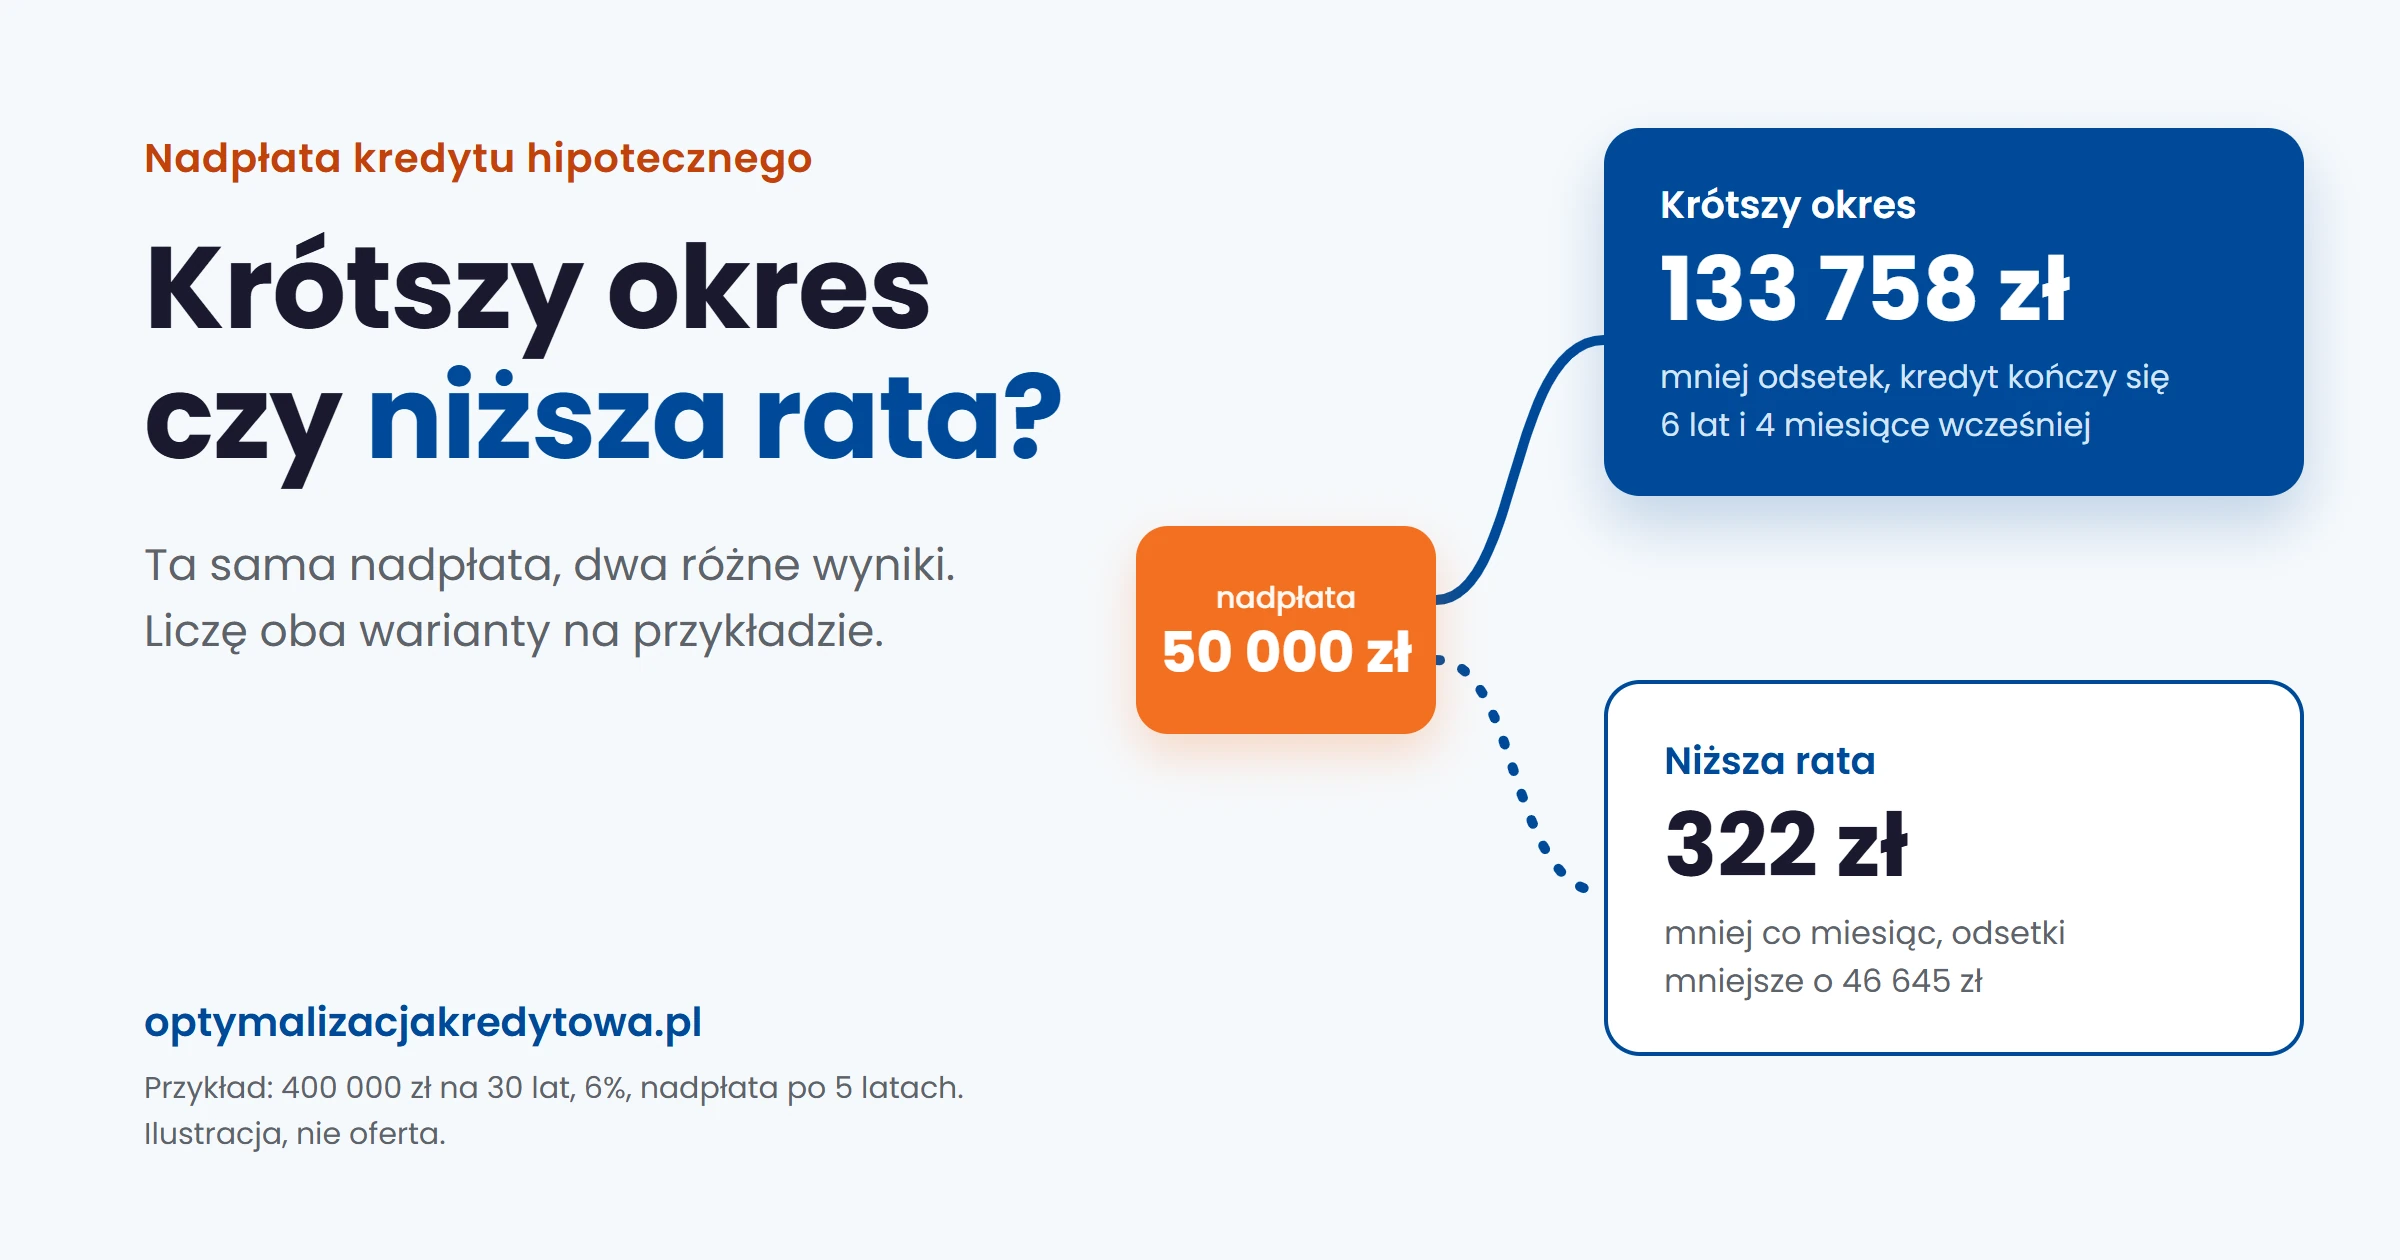
Jeśli chcesz zapłacić bankowi jak najmniej odsetek, wybierz skrócenie okresu. Jeśli ważniejszy jest luz w domowym budżecie albo zdolność przed kolejnym kredytem, wybierz niższą ratę. Różnica jest duża. Przy kredycie 400 000 zł na 30 lat nadpłata 50 000 zł po 5 latach spłaty zmniejsza odsetki o ok. 133 800 zł, gdy skracasz okres, i o ok. 46 600 zł, gdy obniżasz ratę. W drugim wariancie rata spada o ok. 322 zł miesięcznie. Niżej pokazuję cały rachunek, opłaty, które bank może pobrać, i sytuacje, w których nadpłata nie jest najlepszym ruchem.
Wszystkie liczby w tym artykule to ilustracja, a nie oferta ani dzisiejsze oprocentowanie: kredyt 400 000 zł na 30 lat (360 rat równych), oprocentowanie 6% przez cały okres, bez prowizji, ubezpieczeń i innych kosztów.
Ile daje nadpłata 50 000 zł? Przykład na liczbach
Założenia przykładu:
- kredyt 400 000 zł na 30 lat, raty równe, oprocentowanie 6% w skali roku, odsetki liczone co miesiąc,
- rata wynosi 2398,20 zł,
- po 5 latach (60 ratach) do spłaty zostaje 372 217,58 zł, a do końca umowy 300 rat,
- zaraz po 60. racie wpłacasz 50 000 zł nadpłaty,
- kredyt ma zmienną stopę, a od podpisania umowy minęło ponad 36 miesięcy, więc bank nie pobiera rekompensaty za nadpłatę (o opłatach niżej),
- ostatnia rata w wariancie z krótszym okresem jest niższa od pozostałych (905,99 zł), bo spłaca tylko końcówkę długu.
| Wariant | Odsetki od 61. raty do końca |
|---|---|
| Bez nadpłaty: rata 2398,20 zł, jeszcze 300 rat | 347 244,52 zł |
| Krótszy okres: rata 2398,20 zł, jeszcze 224 raty, czyli 6 lat i 4 miesiące krócej | 213 487,01 zł, o 133 757,51 zł mniej |
| Niższa rata: rata 2076,05 zł, o 322,15 zł mniej, jeszcze 300 rat | 300 599,17 zł, o 46 645,35 zł mniej |

Skąd tak duża różnica? Gdy skracasz okres, dalej płacisz pełną ratę, więc dług maleje szybciej, a odsetki liczą się od coraz mniejszej kwoty. Gdy obniżasz ratę, bank rozkłada mniejszy dług na te same 300 miesięcy i spłacasz go wolniej. W przykładzie każda złotówka nadpłaty oszczędza ok. 2,68 zł odsetek przy krótszym okresie i ok. 0,93 zł przy niższej racie.
W kredycie ze zmienną stopą oprocentowanie przez 25 lat nie stoi w miejscu, więc kwoty w Twoim kredycie będą inne. Kolejność wariantów się nie zmienia: przy tej samej nadpłacie i tych samych opłatach skrócenie okresu zawsze daje mniej odsetek niż obniżenie raty. Od czego zależy zmienna rata, wyjaśniam na stronie POLSTR a WIBOR.
Kiedy lepiej obniżyć ratę?
Najniższe odsetki to nie jedyny cel. Niższą ratę warto wybrać, gdy:
- planujesz kolejny kredyt albo wspólny kredyt z inną osobą: bank liczy zdolność, porównując raty wszystkich Twoich zobowiązań z dochodem, więc niższa rata zostawia więcej miejsca na nowy kredyt (więcej w poradniku o budowaniu zdolności kredytowej),
- Twój dochód jest nieregularny albo spodziewasz się jego spadku, np. przez urlop rodzicielski, zmianę pracy czy przejście na działalność,
- masz kredyt ze zmienną stopą i chcesz mieć zapas na wypadek wzrostu raty.
Jest też sposób, który łączy oba warianty. Wybierasz niższą ratę, ale nadal płacisz co miesiąc tyle, co wcześniej, a różnicę wpłacasz jako nadpłatę ze skróceniem okresu. W przykładzie, przy stałym 6%, to 322,15 zł miesięcznie ponad nową ratę. Wynik: kredyt kończy się po tych samych 224 ratach, a odsetki są takie same jak przy skróceniu okresu, co do grosza. Przy stopie zmiennej rata i różnica będą się zmieniać, ale zasada zostaje: płacisz łącznie tyle, ile wynosiłaby rata w wariancie z krótszym okresem. Różnica polega na tym, że w trudniejszym miesiącu możesz przestać dopłacać, a rata zostaje niższa. Warunek: bank nie pobiera opłat za takie nadpłaty i pozwala przy każdej z nich wybrać skrócenie okresu. W pierwszych 36 miesiącach kredytu ze zmienną stopą i w okresie stałej stopy każda z tych dopłat może podlegać rekompensacie. Rozdział ustawy o kredycie hipotecznym o spłacie przed terminem nie mówi, kto wybiera wariant, więc zasady sprawdź w umowie albo regulaminie.
Czy bank może pobrać opłatę za nadpłatę?
Masz prawo w każdym czasie spłacić cały kredyt albo jego część przed terminem. Bank może za to pobrać rekompensatę tylko wtedy, gdy zapisano ją w umowie, i tylko w granicach z ustawy o kredycie hipotecznym (art. 38 i 40). W każdym przypadku rekompensata nie może być wyższa niż koszty banku bezpośrednio związane z przedterminową spłatą. Do tego dochodzą limity zależne od rodzaju stopy:
- zmienna stopa: rekompensata wchodzi w grę tylko przy spłacie w ciągu 36 miesięcy od zawarcia umowy. Nie może przekroczyć 3% spłacanej kwoty ani odsetek, które naliczyłyby się od tej kwoty przez rok. Przy nadpłacie 50 000 zł i oprocentowaniu 6% to najwyżej 1500 zł, bo 3% to 1500 zł, a odsetki za rok to 3000 zł; mniej, jeśli koszty banku są niższe. Po 36 miesiącach rekompensaty nie ma,
- stała stopa: bank może pobierać rekompensatę przez cały okres stałej stopy, który według Rekomendacji S KNF powinien trwać co najmniej 5 lat. Ustawa nie podaje tu limitu procentowego, zostaje tylko limit kosztów banku.
Jeśli masz stałą stopę i planujesz dużą nadpłatę, sprawdź, kiedy kończy się okres stałej stopy. Nadpłata tuż po nim może kosztować mniej niż w jego trakcie. Więcej o tym, jak działa stała stopa i co dzieje się po 5 latach, piszę w przewodniku stałe czy zmienne oprocentowanie.
Ile dokładnie zapłacisz, nie musisz zgadywać. Na Twój wniosek bank musi w ciągu 7 dni roboczych przekazać na trwałym nośniku informację o kosztach spłaty przed terminem razem z założeniami wyliczenia. Nie może przy tym uzależniać przyjęcia nadpłaty od udzielenia tej informacji, więc możesz nadpłacić także bez niej.
Przy spłacie całego kredytu przed terminem jego całkowity koszt maleje o odsetki i inne koszty przypadające na okres, o który skrócono umowę, także te zapłacone wcześniej. Przy spłacie części kredytu ten przepis stosuje się odpowiednio (art. 39).
Te zasady dotyczą kredytów hipotecznych zaciągniętych przez konsumentów na podstawie umów zawartych od 22 lipca 2017 r., kiedy ustawa weszła w życie. Przy starszych umowach o opłatach za nadpłatę decyduje umowa i wcześniejsze przepisy.
Nadpłacać raz czy co miesiąc?
Jedno i drugie działa. Liczy się kwota i moment. Ten sam przykład, ale zamiast jednej wpłaty 50 000 zł dopłacasz 500 zł miesięcznie od 61. raty, za każdym razem ze skróceniem okresu:
- kredyt kończy się po 207 ratach zamiast 300, czyli o 7 lat i 9 miesięcy wcześniej,
- odsetki od 61. raty spadają z 347 244,52 zł do 224 937,54 zł, czyli o 122 306,98 zł,
- przez ten czas wpłacasz 103 000 zł nadpłat.
Moment ma znaczenie, bo odsetki najszybciej rosną na początku, gdy dług jest najwyższy. Ta sama nadpłata 50 000 zł ze skróceniem okresu:
- po 12 ratach zmniejsza odsetki o ok. 173 400 zł,
- po 60 ratach o ok. 133 800 zł,
- po 240 ratach o ok. 33 500 zł.
Regularne nadpłaty mają jedną zaletę: nie musisz czekać, aż uzbierasz dużą kwotę. Sprawdź tylko, czy bank nie pobiera opłat od każdej wpłaty i czy nadpłata w aplikacji nie obniża raty automatycznie, gdy chcesz skrócić okres.
Kiedy nadpłata nie jest najlepszym ruchem?
Nadpłaty nie da się cofnąć. Pieniądze wracają do Ciebie tylko jako niższe odsetki, a żeby znów mieć je w gotówce, potrzebny byłby nowy kredyt. Dlatego przed nadpłatą sprawdź cztery rzeczy:
- Poduszka finansowa. Zostaw sobie rezerwę na kilka miesięcy wydatków. Nadpłata, po której nie masz z czego zapłacić za naprawę samochodu, może skończyć się droższym długiem.
- Droższe długi. Jeśli masz kredyt gotówkowy, kartę kredytową albo limit w koncie z wyższym oprocentowaniem niż kredyt hipoteczny, każda złotówka wpłacona na tamten dług oszczędza więcej odsetek. Gdy takich zobowiązań jest kilka, rozważ konsolidację kredytów.
- Oprocentowanie w innym banku. Niższe oprocentowanie działa na cały dług, a nadpłata tylko na jego część. Jeśli inny bank zaproponuje Ci wyraźnie lepsze warunki, refinansowanie kredytu hipotecznego może dać więcej niż nadpłata, a oba ruchy można połączyć: przy przeniesieniu kredytu wpłacasz część z oszczędności i pożyczasz w nowym banku mniej. Koszty zmiany banku liczę we wpisie o pułapce kredytu na stałą stopę.
- Rekompensata. W pierwszych 36 miesiącach kredytu ze zmienną stopą i w okresie stałej stopy nadpłata może kosztować. Najpierw poproś bank o wyliczenie.
Jak nadpłacić kredyt hipoteczny krok po kroku?
- Znajdź w umowie i regulaminie zapisy o spłacie przed terminem: rekompensata, sposób zlecenia nadpłaty (aplikacja, wniosek, oddział) i wybór między krótszym okresem a niższą ratą.
- Jeśli umowa przewiduje rekompensatę, złóż wniosek o informację o kosztach spłaty przed terminem. Bank ma na odpowiedź 7 dni roboczych.
- Zdecyduj, czego chcesz: najniższych odsetek (krótszy okres) czy niższej raty. Jeśli masz wątpliwości, policz oba warianty na swoich liczbach.
- Zleć nadpłatę i wskaż wybrany wariant.
- Po zaksięgowaniu wpłaty pobierz nowy harmonogram i sprawdź, czy zmieniła się ta wielkość, która miała się zmienić: liczba rat albo wysokość raty.
Najczęstsze pytania
Czy kredyt ze stałą stopą też można nadpłacić?
Tak. Prawo do spłaty całości lub części kredytu przed terminem masz w każdym czasie, także w okresie stałej stopy. Bank może wtedy pobrać rekompensatę, jeśli przewiduje ją umowa, ale nie wyższą niż jego koszty bezpośrednio związane ze spłatą.
Ile czeka się na wyliczenie kosztu nadpłaty?
Bank ma 7 dni roboczych od otrzymania wniosku. Informację przekazuje na trwałym nośniku, np. w pliku PDF albo na papierze, razem z założeniami, które przyjął do wyliczenia.
Czy po nadpłacie spadają odsetki w kolejnych ratach?
Tak. Odsetki liczy się od kapitału, który zostaje do spłaty, więc po nadpłacie każda kolejna rata ma mniej odsetek. Przy krótszym okresie rata się nie zmienia, ale większa jej część spłaca kapitał. Przy niższej racie spada cała rata.
Jak to wygląda przy ratach malejących?
Zasada jest ta sama. Po nadpłacie, zależnie od umowy i Twojego wyboru, bank zmniejsza część kapitałową kolejnych rat przy tym samym okresie albo zostawia ją bez zmian i skraca okres. Skrócenie okresu oszczędza więcej odsetek, zmniejszenie części kapitałowej daje niższe raty.
Policzę nadpłatę na Twoich liczbach
Każdy kredyt jest inny: oprocentowanie, okres stałej stopy, zapisy o rekompensacie, a czasem lepsza oferta w innym banku. Na bezpłatnej konsultacji policzę, ile da Ci nadpłata w obu wariantach, porównam ją z refinansowaniem i sprawdzę, jak zmieni się Twoja zdolność kredytowa, jeśli planujesz kolejny kredyt. Wynik możesz porównać z kalkulatorem zdolności kredytowej albo z opisem na stronie o zdolności kredytowej.
Zadzwoń lub napisz, a przeanalizujemy Twoją sytuację.
Ostatnia zmiana treści: 20 listopada 2026 r. Artykuł ma charakter informacyjny i nie jest ofertą. Przykłady liczbowe są ilustracją z oprocentowaniem 6% przez cały okres. Warunki kredytu i nadpłaty zależą od banku i Twojej umowy, dlatego sprawdzam je przy analizie.